 5:16
Film · EUR · analiza umowy
Kredyt w euro — możliwości zakwestionowania umowy
Omówienie podstaw sporu z bankiem przy kredycie powiązanym z euro.
Sosnowski Adwokaci i Radcowie Prawni · kredyty w euro
Nadal spłacasz kredyt, masz go już za sobą albo bank proponuje ugodę? Analiza umowy pozwala ocenić podstawy roszczeń, możliwe rozliczenie i ryzyka dalszych działań.
Pierwszy krok bez dokumentów i bez zobowiązań.
Zleć bezpłatną analizę umowy w euroBezpłatna i niezobowiązująca wstępna analiza umowy
Każda umowa wymaga indywidualnej oceny. Samo powiązanie kredytu z euro nie przesądza o jego nieważności.
Wybierz najbliższą opcję – pokażemy trzy kolejne kroki. Wybór możesz w każdej chwili zmienić.
5:16Film · EUR · analiza umowy
Omówienie podstaw sporu z bankiem przy kredycie powiązanym z euro.
 4:52
Film · EUR · propozycje ugód
Materiał o propozycjach ugodowych dla kredytobiorców euro i ocenie ich warunków.
 0:59
Shorts · EUR · opis konkretnej sprawy
Krótki opis rozliczenia w sprawie kredytu z 2010 roku, rozpoznanej w Katowicach.
 1:07
Shorts · EUR · porównanie z CHF
Krótki materiał kancelarii o sprawach euro w odniesieniu do sporów frankowych.
Materiały otwierają się w YouTube. Opis konkretnej sprawy nie przesądza o wyniku innej umowy; aktualne możliwości i ryzyka wymagają indywidualnej oceny.
4,7 / 5
317 opinii w Google Maps
Warszawa · Grzybowska 4/135 · stan na 17.10.2026
Sprawa CHF · 5/5 w Google Maps
„przez cały czas byłem na bieżąco informowany o postępach w sprawie oraz na bieżąco uzyskiwałem odpowiedzi na wszystkie pytania i wątpliwości.”
Sprawa CHF · 5/5 w Google Maps
„Od początku czuliśmy, że jesteśmy w dobrych rękach. Wszystko było jasno tłumaczone, a na pytania dostawaliśmy szybkie i konkretne odpowiedzi.”
Sprawa CHF · 5/5 w Google Maps
„Doceniamy także bardzo dobrą komunikację oraz pełną transparentność, co budowało nasze zaufanie i poczucie bezpieczeństwa.”
Wybrane fragmenty opinii udostępnionych przez Google Maps; nie jest to pełny ani reprezentatywny zbiór opinii. Wypowiedzi dotyczą spraw CHF, nie EUR. Nie stanowią obietnicy wyniku ani czasu trwania Twojej sprawy.
Kluczowe jest, jak przepływały pieniądze. Inaczej wygląda , inaczej , a jeszcze inaczej kredyt w pełni walutowy.
i.
PLN → EUR → PLN
Kwota w złotych, przeliczona na euro po kursie kupna banku. Raty liczone w euro, płacone w złotych po kursie sprzedaży.
ii.
EUR wskazane, PLN wypłacone
Kwota wyrażona w euro, ale wypłacona w złotych po kursie banku. Raty również spłacane w złotych.
iii.
EUR od początku do końca
Wypłata i spłata w euro, bez przeliczeń dokonywanych przez bank. Spór wygląda tu zwykle inaczej.
Nazwa produktu w umowie nie wystarczy – liczy się faktyczny przebieg wypłaty i spłaty. Więcej w rozdziale 01.
Ilustracja koncepcyjna.
Jak umowa określa kurs i kto go ustalał – tabela banku czy obiektywny wskaźnik.
Czy przed podpisaniem pokazano Ci realne skutki wzrostu kursu dla raty i salda.
Status konsumenta, waluta dochodów, cel kredytu, indywidualne uzgodnienia.
Co wydarzyło się po podpisaniu – i jak to wpływa na możliwe rozliczenie.
Typowy przykład (bez diagnozy)
Żaden z tych skutków nie następuje automatycznie. Każdy ma swoją korzyść i swój warunek.
KorzyśćPo ustaleniu nieważności nie płaci się kolejnych rat na podstawie umowy.
Warunek / ryzykoWymaga prawomocnego rozstrzygnięcia; wcześniej obowiązują dotychczasowe zasady.
KorzyśćKredytobiorca może żądać zwrotu tego, co wpłacił.
Warunek / ryzykoBank może żądać zwrotu kapitału; roszczenia bywają potrącane.
KorzyśćSąd może wstrzymać obowiązek płacenia rat do końca sprawy.
Warunek / ryzykoDecyzja indywidualna; przy przegranej możliwa dopłata zaległości.
KorzyśćPo rozliczeniu można doprowadzić do wykreślenia wpisu.
Warunek / ryzykoWyrok nie usuwa hipoteki automatycznie – to osobny etap.
Uproszczony model pokazuje logikę świadczeń stron – na przykładowych liczbach.
Uproszczony model świadczeń – liczby przykładowe, bez odsetek i kosztów. Nie jest to kwota zasądzana automatycznie ani wycena Twojej sprawy. Kalkulator indywidualny pozostaje wyłączony do czasu zatwierdzenia modelu przez prawnika.
Opcja „Nie wiem” jest w porządku. Nie pytamy o dane kontaktowe.
Od czego zacząć?
Pytanie 1 z 4
Dziewięć rozdziałów, każdy odpowiada na jedno konkretne pytanie.
Nie gwarantujemy czasu ani wyniku. Spór nie musi kończyć się ugodą ani procesem.
Obie drogi mają zalety i ryzyka. Skutki podatkowe wymagają indywidualnej oceny.
| Kryterium | Ugoda | Postępowanie sądowe |
|---|---|---|
| Zakres rozliczenia | Wynika z propozycji banku – zwykle przewalutowanie salda, czasem umorzenie części. | |
| Koszty | Zwykle niższe; możliwe koszty doradztwa przy ocenie propozycji. | |
| Czas | Zazwyczaj krótszy, zależny od procedury banku. | |
| Zobowiązania po zawarciu | Nowe warunki kredytu, często zrzeczenie się dalszych roszczeń. | |
| Niepewność | Mniejsza co do wyniku, ale warto znać, z czego się rezygnuje. | |
| Podatki | Umorzenie może mieć skutki podatkowe – do indywidualnej oceny. |
Spór nie musi kończyć się ugodą ani procesem – możliwe jest też pozostawienie umowy bez zmian.
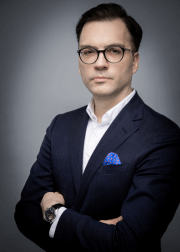
Adwokat · założyciel kancelarii
Reprezentuje klientów w sporach z instytucjami finansowymi. Jego opublikowane doświadczenie obejmuje kredyty frankowe, polisolokaty i obligacje korporacyjne.
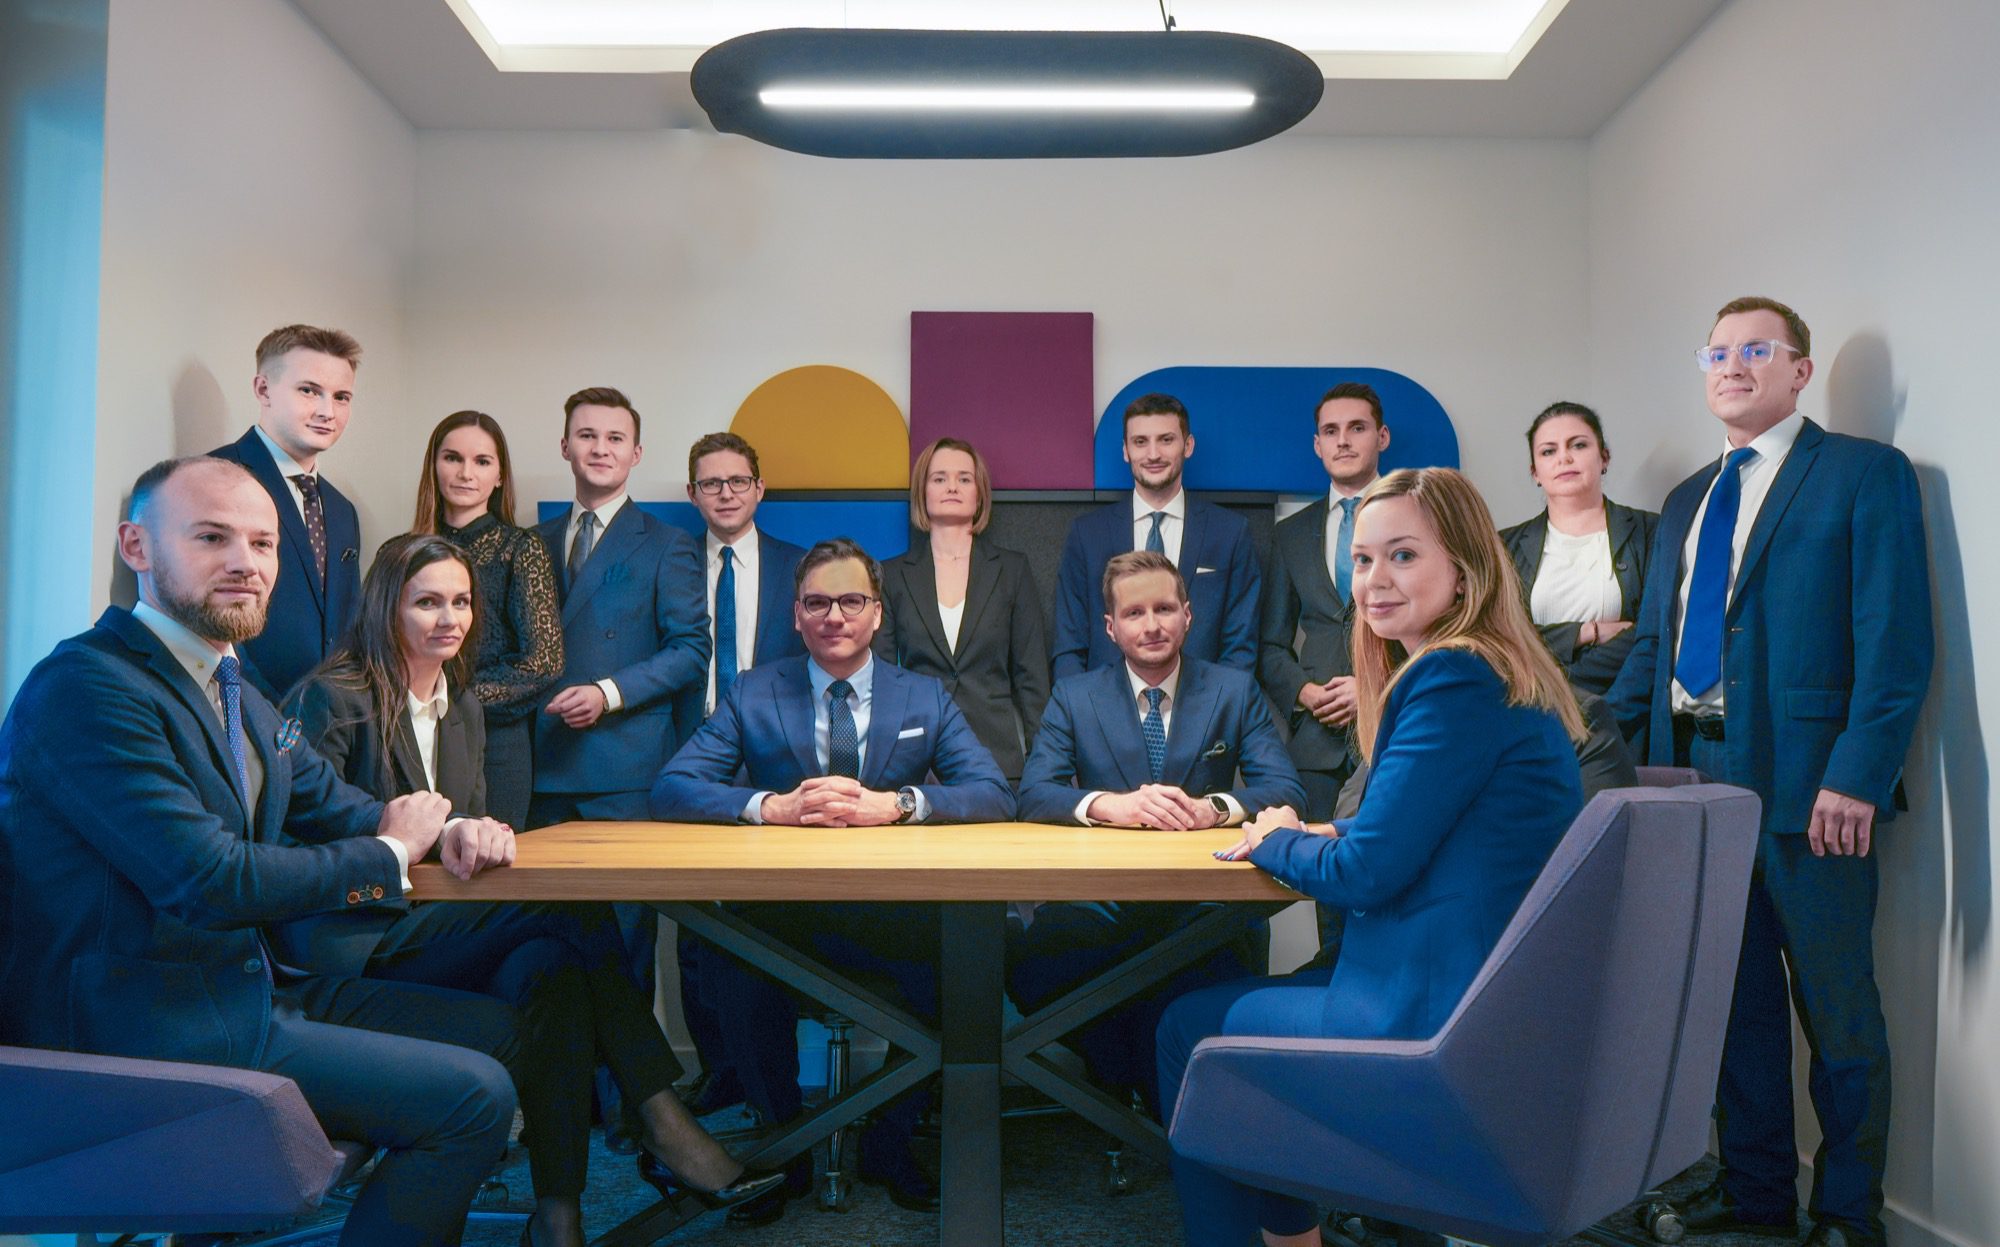
Adwokaci i radcowie prawni zajmujący się sporami z bankami po stronie konsumentów.
Opublikowane biografie tych prawników obejmują sprawy CHF, EUR i USD oraz analizę postanowień umownych i obowiązków informacyjnych banków. Osobę prowadzącą konkretną analizę wskazuje kancelaria.
Radca prawny
Biografia na stronie kancelarii ↗Adwokat
Biografia na stronie kancelarii ↗Zdjęcia udostępnione przez kancelarię.
Sięgnij do opisów spraw i sprawdź, co sąd rzeczywiście rozstrzygnął.
Spory z bankami ogółem — nie wyłącznie kredyty EUR. Dane kancelarii: wrzesień 2026 r. Liczba wyroków obejmuje rozstrzygnięcia prawomocne i nieprawomocne. Źródło danych.
Sprawa EUR · Raiffeisen (dawny Raiffeisen Bank Polska)
Wyrok nieprawomocny
Żądanie zapłaty oddalone; koszty wzajemnie zniesione. Ustalenie nieważności nie oznacza zasądzenia zwrotu rat.
Według opisu kancelarii; status sprawdzony 17.10.2026.
Przeczytaj opis sprawy EUR ↗Wyniki innych spraw nie stanowią gwarancji wyniku Twojej sprawy. Każda umowa wymaga indywidualnej oceny.
Zobacz bazę wyroków kancelarii ↗Zanim zaufasz jakiemukolwiek „wygranemu wyrokowi” – sprawdź te elementy.
Przykład edukacyjny
Opis sprawy EUR powyżej rozróżnia ustalenie nieważności, żądanie zapłaty i prawomocność. Te elementy należy sprawdzać osobno.
Pierwszy krok bez dokumentów i bez zobowiązań.
Zleć bezpłatną analizę umowy w euroTak. Całkowita spłata sama w sobie nie zamyka drogi do oceny umowy. Znaczenie mają jednak m.in. moment, w którym dowiedziałeś się o możliwych wadach umowy, wcześniejsze działania wobec banku i podpisane dokumenty. Dlatego terminów nie liczymy mechanicznie od dnia podpisania ani spłaty.
Nie automatycznie. Waluta dochodów przy zawarciu umowy jest jedną z okoliczności, które sąd może brać pod uwagę, np. przy ocenie ryzyka i informacji przekazanych przez bank. Każdą taką sytuację trzeba ocenić indywidualnie.
Nie. Na początek wystarczy zwykle umowa z aneksami. Historię spłat i zaświadczenia można uzupełnić później – często pozyskuje się je z banku na wniosek kredytobiorcy.
Samo złożenie pozwu nie oznacza, że możesz przestać spłacać raty. Można wnioskować o zabezpieczenie, ale o jego udzieleniu decyduje sąd w konkretnej sprawie. Wstrzymanie płatności bez takiej decyzji może nieść ryzyko.
Aneks nie przesądza sprawy w żadną stronę. Analizujemy jego treść – np. czy zmieniał sposób przeliczeń lub walutę spłaty – oraz okoliczności podpisania.
Warto sprawdzić treść ugody, w tym zrzeczenia roszczeń, oraz okoliczności jej zawarcia. Nie można z góry założyć, że każda ugoda jest skuteczna ani że każdą da się podważyć.
Tak. Przy rozliczeniu nieważnej umowy bank co do zasady może domagać się zwrotu wypłaconego kapitału, a strony mogą dokonywać potrąceń. Orzecznictwo TSUE ogranicza natomiast możliwość żądania przez bank dodatkowego wynagrodzenia za korzystanie z kapitału.
Nie. Wykreślenie hipoteki to osobny etap formalny w księdze wieczystej, zwykle po rozliczeniu stron i uzyskaniu odpowiednich dokumentów.
Nie. Samo powiązanie kredytu z euro nie przesądza o nieważności. Liczą się konkretne postanowienia, sposób przeliczeń, informacje o ryzyku i okoliczności zawarcia umowy.
Nie da się tego rzetelnie obiecać. Czas zależy od sądu, liczby instancji, postawy banku i ewentualnych rozmów ugodowych. Orientacyjne ramy omawiamy po analizie, bez gwarancji.
Na koszty składają się m.in. wynagrodzenie pełnomocnika, opłata sądowa, ewentualne wydatki (np. biegły) i koszty kolejnych instancji. W razie przegranej możliwe jest obciążenie kosztami drugiej strony. Opłata sądowa nie jest całym kosztem sprawy.
Omówienie rodzaju kredytu, postanowień budzących wątpliwości, możliwych dróg działania (w tym pozostawienia sprawy bez zmian), kosztów i ryzyk. Decyzja należy do Ciebie.